

Hàng hóa xuất nhập khẩu qua thương mại điện tử từ 01/3/2027
 By LAWPRO
 01/11/2026
Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan lần đầu quy định riêng về kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu qua thương mại điện tử. Luật có hiệu lực từ ngày 01/3/2027, kéo theo nghĩa vụ mới cho người bán, người mua và chủ quản nền tảng. Bài viết giúp doanh nghiệp, hộ kinh doanh chuẩn bị trước.
1. Bối cảnh: vì sao cần quy định riêng cho thương mại điện tử?
Thương mại điện tử xuyên biên giới phát triển nhanh, với hàng loạt gói hàng nhỏ lẻ được mua bán trên sàn rồi vận chuyển qua đường hàng không, bưu chính, chuyển phát nhanh. Trước đây, Luật Hải quan 2014 chủ yếu xây dựng theo mô hình hàng hóa thương mại truyền thống, nên việc quản lý, đối chiếu dữ liệu giao dịch trực tuyến với dữ liệu hải quan còn nhiều khoảng trống.
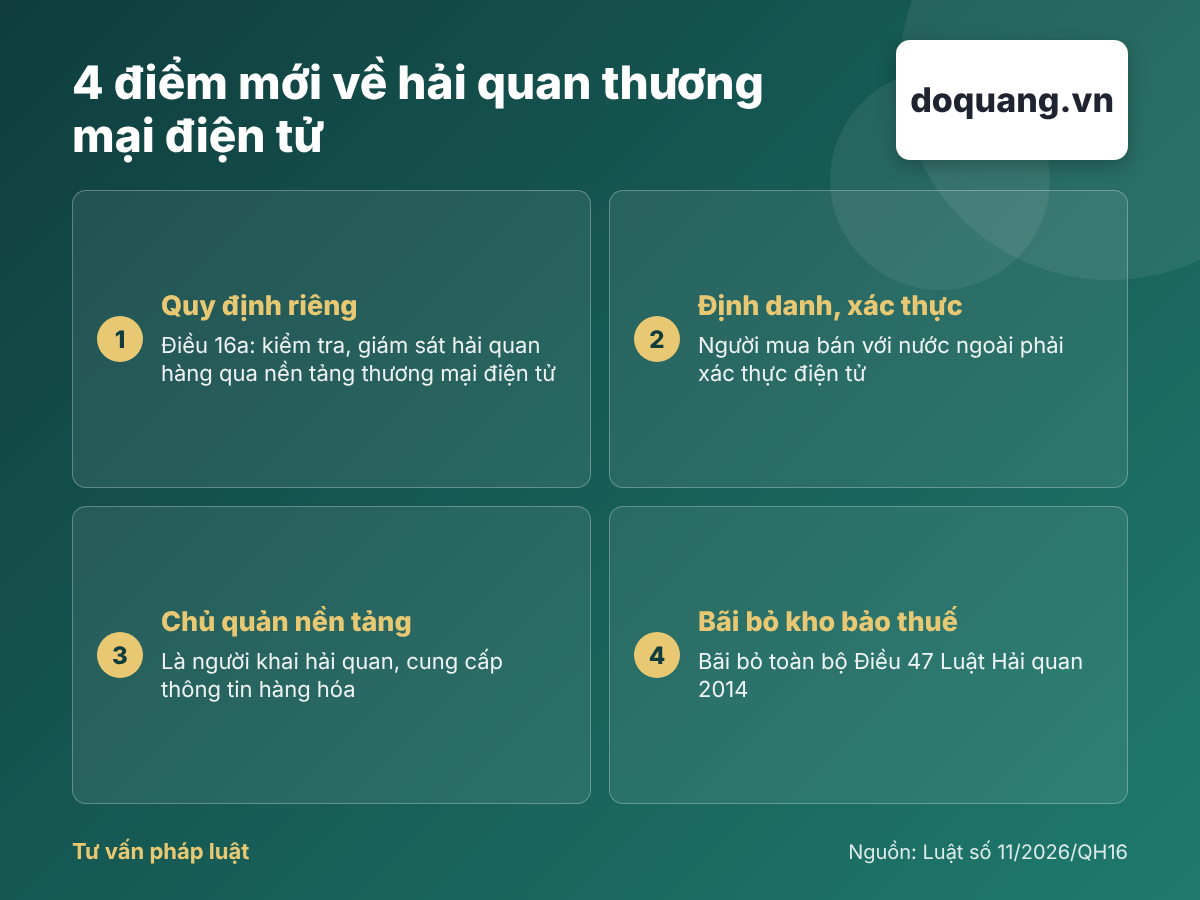
Luật Hải quan sửa đổi 2026, tức Luật số 11/2026/QH16, được Quốc hội thông qua ngày 23/8/2026 và có hiệu lực từ ngày 01/3/2027. Luật bổ sung quy định riêng (Điều 16a) về kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu qua nền tảng thương mại điện tử.
2. Điểm mới: hàng hóa qua thương mại điện tử phải làm thủ tục hải quan
Theo thông tin về nội dung Luật, hàng hóa xuất nhập khẩu qua nền tảng thương mại điện tử sẽ phải làm thủ tục hải quan và chịu sự kiểm tra, giám sát của cơ quan hải quan. Điều này nghĩa là giao dịch trên sàn không còn là “vùng riêng” nằm ngoài cơ chế quản lý.
Các điểm doanh nghiệp cần nắm:
- Đối tượng: hàng hóa mua bán qua nền tảng thương mại điện tử có yếu tố xuất khẩu, nhập khẩu.
- Thời điểm áp dụng: từ ngày 01/3/2027.
- Mức độ chi tiết: các thủ tục, biểu mẫu, ngưỡng giá trị cụ thể sẽ do văn bản hướng dẫn quy định; cần theo dõi nghị định, thông tư sẽ được ban hành.
3. Định danh, xác thực điện tử đối với người mua bán
Một yêu cầu đáng chú ý là tổ chức, cá nhân trong nước mua bán hàng hóa với nước ngoài qua nền tảng thương mại điện tử phải định danh và xác thực điện tử. Với chủ quản nền tảng, luật đặt ra nghĩa vụ kết nối với hệ thống xử lý dữ liệu thương mại điện tử của cơ quan hải quan khi thực hiện việc định danh.
Đối với người bán là doanh nghiệp hoặc hộ kinh doanh, điều này có nghĩa:
- Thông tin pháp lý của người bán trên nền tảng phải thống nhất với hồ sơ đăng ký kinh doanh, mã số thuế.
- Dữ liệu đơn hàng (mô tả hàng hóa, giá trị, người nhận, người gửi) cần chính xác để đối chiếu.
- Việc khai báo sai hoặc không trung thực có thể kéo theo các hậu quả pháp lý về hải quan, thuế.
4. Trách nhiệm của chủ quản nền tảng thương mại điện tử
Luật bổ sung chủ quản nền tảng thương mại điện tử vào nhóm người khai hải quan và yêu cầu thực hiện nghĩa vụ của người khai hải quan. Đồng thời, chủ quản nền tảng cùng doanh nghiệp kho ngoại quan, doanh nghiệp vận chuyển và các bên liên quan phải cung cấp thông tin về hàng hóa cho cơ quan hải quan.
Ý nghĩa pháp lý của quy định này:
- Chủ quản nền tảng không chỉ là bên cung cấp hạ tầng công nghệ mà có thể trở thành chủ thể chịu trách nhiệm trong khai báo hải quan.
- Hợp đồng giữa nền tảng và người bán, đơn vị vận chuyển cần phân định rõ ai cung cấp dữ liệu, ai chịu trách nhiệm khi dữ liệu sai.
- Doanh nghiệp logistics, chuyển phát nhanh cần rà soát quy trình tiếp nhận, lưu trữ và chia sẻ dữ liệu vận đơn.
5. Các thay đổi liên quan khác: bãi bỏ kho bảo thuế
Cùng với nội dung về thương mại điện tử, Luật số 11/2026/QH16 bãi bỏ khái niệm “kho bảo thuế” và toàn bộ Điều 47 của Luật Hải quan 2014. Doanh nghiệp đang sử dụng mô hình này cần xem xét phương án thay thế, quy định chuyển tiếp và các điều chỉnh về thủ tục để tránh gián đoạn hoạt động sản xuất, xuất khẩu.
6. Doanh nghiệp, hộ kinh doanh nên chuẩn bị gì?
Để chuẩn bị cho mốc 01/3/2027, có thể thực hiện các bước sau:
- Rà soát mô hình bán hàng: xác định phần doanh thu nào là xuất nhập khẩu qua sàn, kênh vận chuyển nào đang sử dụng.
- Chuẩn hóa hồ sơ pháp lý: giấy phép kinh doanh, mã số thuế, tài khoản định danh điện tử trên nền tảng.
- Chuẩn hóa dữ liệu hàng hóa: tên hàng, mã HS (nếu áp dụng), xuất xứ, trị giá, tránh khai báo chung chung.
- Rà soát hợp đồng với nền tảng, đơn vị vận chuyển, kho ngoại quan về trách nhiệm cung cấp thông tin và chịu rủi ro.
- Theo dõi văn bản hướng dẫn về thủ tục hải quan, thuế và các điều kiện đối với hàng hóa thuộc diện quản lý chuyên ngành.
- Tuân thủ chính sách thuế: nghĩa vụ thuế xuất nhập khẩu, thuế giá trị gia tăng và các loại thuế khác phát sinh theo giá trị đơn hàng.
7. Lưu ý về rủi ro và lộ trình
Do các văn bản hướng dẫn chi tiết có thể còn được ban hành sau, doanh nghiệp không nên chờ đến sát thời điểm hiệu lực mới bắt đầu chuẩn bị. Một số rủi ro thường gặp gồm: khai báo giá trị thấp hơn thực tế, khai sai chủng loại hàng, nhập khẩu hàng thuộc danh mục cấm hoặc có điều kiện, và thiếu chứng từ chứng minh nguồn gốc. Những hành vi này có thể dẫn đến xử phạt vi phạm hành chính, truy thu thuế, thậm chí trách nhiệm hình sự trong trường hợp nghiêm trọng theo quy định.
Câu hỏi thường gặp (FAQ)
- Từ khi nào hàng hóa xuất nhập khẩu qua thương mại điện tử phải làm thủ tục hải quan?
Theo Luật số 11/2026/QH16, quy định mới có hiệu lực từ ngày 01/3/2027. Các thủ tục cụ thể sẽ được hướng dẫn bằng văn bản dưới luật.
- Chủ quản nền tảng thương mại điện tử có phải là người khai hải quan không?
Theo nội dung Luật được phổ biến, chủ quản nền tảng được bổ sung vào nhóm người khai hải quan và phải thực hiện nghĩa vụ của người khai hải quan. Phạm vi cụ thể sẽ cần đối chiếu với văn bản hướng dẫn.
- Người bán nhỏ lẻ trên sàn có bị ảnh hưởng không?
Có thể có. Người mua bán hàng hóa với nước ngoài qua nền tảng phải định danh, xác thực điện tử và khai báo đúng thông tin. Mức độ nghĩa vụ phụ thuộc vào quy mô, loại hàng và hướng dẫn chi tiết sắp ban hành.
Kết luận
Luật Hải quan sửa đổi 2026 đưa hàng hóa xuất nhập khẩu qua thương mại điện tử vào khuôn khổ quản lý hải quan rõ ràng hơn, đặt ra yêu cầu về định danh, dữ liệu và trách nhiệm của chủ quản nền tảng. Doanh nghiệp nên chuẩn bị sớm về hồ sơ, hợp đồng và quy trình dữ liệu.
Nếu cần tư vấn về thủ tục hải quan, hợp đồng với nền tảng hoặc rủi ro xuất nhập khẩu, quý khách có thể liên hệ luật sư để được tư vấn cụ thể theo từng trường hợp.
Căn cứ pháp lý: Luật Hải quan 2014; Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan; Luật Quản lý ngoại thương 2017; các văn bản hướng dẫn thi hành.