

Kiểm tra sau thông quan: quy định doanh nghiệp xuất nhập khẩu cần biết
 By LAWPRO
 02/11/2026
Kiểm tra sau thông quan: quy định doanh nghiệp xuất nhập khẩu cần biết
Kiểm tra sau thông quan là hoạt động của cơ quan hải quan rà soát hồ sơ, sổ sách, chứng từ liên quan đến hàng hóa đã được thông quan, nhằm xác định việc khai báo có chính xác hay không. Doanh nghiệp xuất nhập khẩu cần nắm rõ thời hạn, trình tự và quyền của mình để chủ động ứng phó khi nhận quyết định kiểm tra, nhất là khi Luật Hải quan sửa đổi 2026 sắp có hiệu lực.
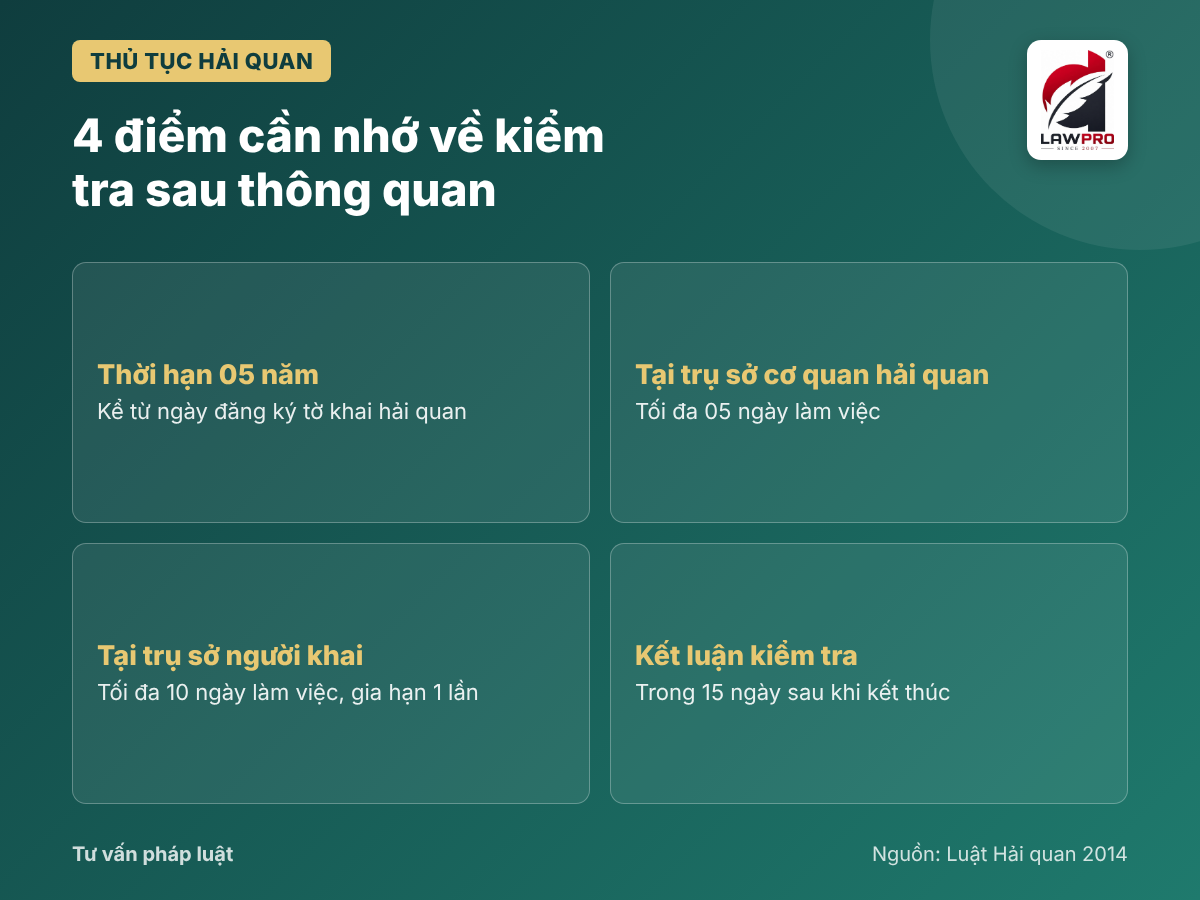
1. Kiểm tra sau thông quan là gì và thời hạn bao lâu?
Khái niệm
Theo Điều 77 Luật Hải quan 2014, kiểm tra sau thông quan là hoạt động kiểm tra của cơ quan hải quan đối với hồ sơ hải quan, sổ kế toán, chứng từ kế toán, báo cáo tài chính và các chứng từ, dữ liệu khác liên quan đến hàng hóa xuất khẩu, nhập khẩu. Khi cần thiết và còn điều kiện, cơ quan hải quan có thể kiểm tra thực tế hàng hóa sau khi hàng đã được thông quan.
Mục đích của hoạt động này là đánh giá việc khai báo trên tờ khai hải quan có đúng không và người khai hải quan có tuân thủ pháp luật hải quan, pháp luật liên quan hay không. Như vậy, việc hàng hóa đã “thông quan” không đồng nghĩa với việc hồ sơ khai báo không còn bị xem xét lại.
Việc kiểm tra có thể thực hiện tại trụ sở cơ quan hải quan hoặc tại trụ sở người khai hải quan. Trụ sở người khai hải quan được hiểu rộng, gồm trụ sở chính, chi nhánh, cửa hàng, nơi sản xuất và nơi lưu giữ hàng hóa.
Thời hạn kiểm tra sau thông quan
Điều 77 Luật Hải quan 2014 quy định thời hạn kiểm tra sau thông quan là 05 năm kể từ ngày đăng ký tờ khai hải quan. Đây là mốc quan trọng đối với doanh nghiệp trong việc lưu giữ hồ sơ, chứng từ, sổ sách kế toán liên quan đến lô hàng.
Như vậy, một tờ khai đăng ký từ nhiều năm trước vẫn có thể được đưa vào diện kiểm tra nếu chưa quá thời hạn nêu trên.
2. Khi nào doanh nghiệp bị kiểm tra sau thông quan?
Theo Điều 78 Luật Hải quan 2014, cơ quan hải quan thực hiện kiểm tra sau thông quan chủ yếu trong hai nhóm trường hợp:
- Có dấu hiệu vi phạm pháp luật hải quan;
- Được lựa chọn theo kết quả phân tích, đánh giá việc tuân thủ pháp luật của người khai hải quan và theo nguyên tắc quản lý rủi ro.
Hồ sơ có dấu hiệu bất thường, chẳng hạn thông tin trên chứng từ không khớp với sổ sách kế toán, thường có nguy cơ được lựa chọn cao hơn.
3. Hai hình thức kiểm tra sau thông quan
Kiểm tra tại trụ sở cơ quan hải quan
Theo Điều 79 Luật Hải quan 2014, kiểm tra tại trụ sở cơ quan hải quan áp dụng khi hồ sơ, tài liệu có thể được cung cấp để đối chiếu mà chưa cần đến làm việc trực tiếp tại doanh nghiệp. Một số điểm đáng chú ý:
- Người đứng đầu cơ quan hải quan có thẩm quyền (Cục trưởng hoặc Chi cục trưởng theo luật) ra quyết định kiểm tra;
- Người khai hải quan phải cung cấp hóa đơn thương mại, chứng từ vận tải, hợp đồng, chứng nhận xuất xứ, chứng từ thanh toán, tài liệu kỹ thuật và giải trình các vấn đề liên quan;
- Thời gian kiểm tra tối đa là 05 ngày làm việc;
- Quyết định kiểm tra được gửi đến người khai hải quan trong vòng 03 ngày làm việc kể từ ngày ký và trước thời điểm kiểm tra ít nhất 05 ngày làm việc, trừ trường hợp đặc biệt;
- Nếu giải trình và hồ sơ chứng minh khai báo là đúng, cơ quan hải quan chấp nhận; nếu không, việc xử lý thực hiện theo pháp luật về thuế và xử lý vi phạm hành chính.
Kiểm tra tại trụ sở người khai hải quan
Đây là hình thức doanh nghiệp quan tâm nhiều nhất vì cơ quan hải quan trực tiếp làm việc tại đơn vị. Theo Điều 80 Luật Hải quan 2014:
|
Nội dung |
Quy định chính |
|
Người có thẩm quyền ra quyết định |
Tổng cục trưởng Tổng cục Hải quan, Cục trưởng Cục Kiểm tra sau thông quan (kiểm tra trên phạm vi cả nước) hoặc Cục trưởng Cục Hải quan (trong địa bàn quản lý) |
|
Căn cứ thực hiện |
Kế hoạch kiểm tra hằng năm hoặc trường hợp có dấu hiệu vi phạm |
|
Thời gian kiểm tra |
Tối đa 10 ngày làm việc kể từ ngày công bố quyết định; trường hợp phức tạp có thể gia hạn một lần, tối đa thêm 10 ngày làm việc |
|
Biên bản kiểm tra |
Lập trong 05 ngày làm việc sau khi kết thúc kiểm tra |
|
Kết luận kiểm tra |
Ban hành trong 15 ngày kể từ ngày kết thúc kiểm tra (có thể kéo dài khi cần ý kiến chuyên môn) |
Trong quá trình kiểm tra, đoàn kiểm tra công bố quyết định, đối chiếu nội dung khai trên tờ khai với sổ kế toán, báo cáo tài chính và chứng từ liên quan. Nếu người khai hải quan không hợp tác hoặc không cung cấp tài liệu đúng hạn, cơ quan hải quan có thể căn cứ vào bằng chứng đã thu thập để đưa ra kết luận.
4. Quyền và nghĩa vụ của doanh nghiệp khi bị kiểm tra
Điều 82 Luật Hải quan 2014 quy định rõ cả nghĩa vụ và quyền của người khai hải quan.
Nghĩa vụ:
- Cung cấp đầy đủ, chính xác hồ sơ, tài liệu theo yêu cầu và chịu trách nhiệm về tính chính xác của thông tin;
- Hợp tác với đoàn kiểm tra, cử người đại diện có thẩm quyền làm việc và giải trình;
- Ký biên bản kiểm tra;
- Chấp hành quyết định, kết luận của cơ quan có thẩm quyền.
Quyền:
- Yêu cầu đoàn kiểm tra xuất trình quyết định kiểm tra và giấy chứng minh công chức hải quan;
- Từ chối cung cấp thông tin không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước;
- Nhận bản kết luận, yêu cầu giải thích kết luận và bảo lưu ý kiến trong biên bản;
- Khiếu nại, khởi kiện theo quy định của pháp luật khi cho rằng kết luận không đúng.
5. Doanh nghiệp nên chuẩn bị gì?
Để giảm rủi ro khi bị kiểm tra, doanh nghiệp có thể áp dụng một số biện pháp:
- Lưu trữ đầy đủ bộ hồ sơ cho từng lô hàng (hợp đồng, hóa đơn, vận đơn, chứng từ thanh toán, chứng nhận xuất xứ) trong ít nhất 05 năm;
- Đối chiếu định kỳ tờ khai hải quan với sổ kế toán, hóa đơn và báo cáo tài chính;
- Phát hiện sai sót thì chủ động khai bổ sung theo quy định thay vì chờ cơ quan hải quan phát hiện;
- Phân công người đầu mối và ghi nhận đầy đủ ý kiến của doanh nghiệp vào biên bản trước khi ký.
Câu hỏi thường gặp (FAQ)
- Hàng hóa đã thông quan rồi có còn bị kiểm tra lại không?
Có thể. Theo Điều 77 Luật Hải quan 2014, cơ quan hải quan được kiểm tra sau thông quan trong thời hạn 05 năm kể từ ngày đăng ký tờ khai hải quan.
- Doanh nghiệp có được từ chối cung cấp tài liệu cho đoàn kiểm tra không?
Doanh nghiệp có quyền từ chối cung cấp thông tin không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước. Với tài liệu thuộc phạm vi kiểm tra, doanh nghiệp có nghĩa vụ cung cấp đầy đủ, chính xác theo Điều 82 Luật Hải quan 2014.
- Nếu không đồng ý với kết luận kiểm tra thì làm gì?
Doanh nghiệp có thể yêu cầu giải thích, ghi ý kiến bảo lưu trong biên bản và thực hiện quyền khiếu nại, khởi kiện theo quy định. Nên có sự hỗ trợ của luật sư ngay từ khi nhận quyết định kiểm tra.
Kết luận
Kiểm tra sau thông quan là công cụ quan trọng của cơ quan hải quan trong quản lý rủi ro, và doanh nghiệp xuất nhập khẩu nên coi việc lưu trữ hồ sơ và tuân thủ khai báo là yêu cầu thường xuyên. Việc nắm vững thời hạn, trình tự và quyền của người khai hải quan giúp doanh nghiệp chủ động hơn khi làm việc với đoàn kiểm tra.
Nếu doanh nghiệp nhận quyết định kiểm tra sau thông quan hoặc cần rà soát hồ sơ khai báo, vui lòng liên hệ Công ty Luật LAWPRO, hotline 0936 779 799 để được tư vấn.
Căn cứ pháp lý: Luật Hải quan số 54/2014/QH13 (các Điều 77, 78, 79, 80, 82) và các văn bản sửa đổi, bổ sung; Nghị định 167/2025/NĐ-CP sửa đổi Nghị định 08/2015/NĐ-CP; Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan (hiệu lực từ 01/3/2027).